حاسبة التمويل العقاري ودعم سكنى 2026: الشروط وطريقة حساب الدعم
يعد برنامج سكني والتمويل العقاري المدعوم أحد أهم المبادرات الوطنية في المملكة العربية السعودية التي تهدف إلى رفع نسبة تملك الأسر السعودية لمساكنهم الأولى. ومع التحديثات المستمرة للوائح وأنظمة التمويل لعام 2026، يبحث ملايين المستفيدين عن آليات حساب الدعم السكني، معرفة قيمة الأقساط، والشروط الواجب توافرها للحصول على التمويل بكل سهولة. يقدم هذا الدليل الشامل تحليلاً دقيقاً ومفصلاً لكل ما يتعلق ب حاسبة التمويل العقاري، شروط الاستحقاق، وطريقة حساب الدعم السكني.
برنامج التمويل العقاري المدعوم من سكني
التمويل العقاري المدعوم هو برنامج تعاوني بين وزارة البلديات والإسكان ومختلف الجهات التمويلية (البنوك وشركات التمويل). حيث يتم دعم أرباب الأسر السعودية بشكل مالي يسهم في تخفيض تكلفة أرباح التمويل العقاري حتى يصل الدعم لنسب تنافسية تصل إلى دعم أرباح تمويل تصل لغاية 500 ألف ريال سعودي كحد أقصى لقيمة التمويل الأساسية.
أهمية حاسبة التمويل العقاري والدعم السكني
تساعد حاسبة التمويل العقاري الإلكترونية المستفيدين على:
معرفة قيمة التمويل المبدئي بناءً على الراتب الشهري والالتزامات القائمة.
تقدير قيمة القسط الشهري المتوقع ومقدار الدعم السكني الشهري المقدم.
مقارنة الخيارات التمويلية المتاحة لاختيار المدة الأنسب (من 5 سنوات وحتى 25 سنة كحد أقصى).


شروط استحقاق الدعم السكني لعام 2026
للا الاستفادة من التمويل العقاري المدعوم وبرنامج سكني، يجب استيفاء الشروط الأساسية التالية وفقاً للائحة التنفيذية:
الجنسية: أن يكون المتقدم سعودي الجنسية وقت تقديم الطلب وحتى توقيع عقد الدعم السكني.
العمر: ألا يقل عمر المتقدم (الزوج أو الأب) عن 20 عاماً وقت تقديم الطلب.
عدم تملك مسكن ملائم: ألا يكون لدى الأسرة مسكن ملائم (ملك) تم تملكه خلال السنوات الخمس السابقة لتاريخ الطلب، وألا يمتلك مسكناً صالحاً للسكن.
عدم الاستفادة مسبقاً: ألا يكون المتقدم أو أحد أفراد أسرته قد استفاد مسبقاً من أي دعم سكني حكومي أو خاص آخر لغرض تملك مسكن.
الفئات المستهدفة وأحقية التقديم في سكني
يشمل الدعم السكني الأسر السعودية بمختلف مكوناتها، ويشمل ذلك:
الزوج والزوجة والأولاد دون سن 25 سنة.
المطلقة والأرملة بالشروط النظامية المقررة.
الأبناء الأيتام ومن في حكمهم.
طريقة حساب الدعم السكني والتمويل العقاري
تعتمد معادلة حساب الدعم على عدة محاور أساسية يتم إدخالها في الحاسبة الرسمية لمنصة سكني أو البنوك:
الراتب الشهري الأساسي مضافاً إليه بدل السكن الثابت.
عمر المستفيد: حيث تحدد المدة التمويلية بناءً على العمر والقدرة المالية (تصل حتى 25 سنة، بينما يتركز الدعم المالي في الغالب لمدد تصل إلى 20 سنة).
عدد أفراد الأسرة: يؤثر بشكل مباشر في مصفوفة شرائح الدعم.
التزامات القروض الأخرى: مثل القروض الاستهلاكية أو بطاقات الائتمان التي تؤثر على نسبة الاستقطاع المسموح بها (لا تتجاوز 65% مع الدعم).
خطوات الاستعلام والتحقق من الاستحقاق عبر منصة سكني
يمكنك التحقق من أهليتك واستحقاقك للدعم السكني بكل سهولة إلكترونياً:
الدخول إلى موقع أو تطبيق منصة سكني الإلكترونية.
تسجيل الدخول باستخدام حساب النفاذ الوطني الموحد (أبشر).
الانتقال إلى خيار “التحقق من الاستحقاق” أو خدمة الحاسبة العقارية.
مراجعة الشروط والأحكام والموافقة عليها.
إدخال البيانات الشخصية والمالية بدقة (الراتب، الالتزامات، عدد أفراد الأسرة).
الضغط على زر “استعلام” لتظهر حالة الاستحقاق (مستحق/غير مستحق) بشكل فوري مع تفاصيل الخيارات المتاحة.
منتجات التمويل العقاري المتاحة في برنامج سكني
يتيح البرنامج عدة خيارات سكنية للمستفيدين المؤهلين لتناسب رغباتهم الإنشائية والمالية:
شراء وحدة سكنية جاهزة (فلة، شقة، دور).
وحدات سكنية تحت الإنشاء (المشاريع الكبرى المتكاملة).
البناء الذاتي (لمن يمتلكون أراضٍ سكنية ويرغبون في بنائها).
الأراضي السكنية المجانية أو المطورة.
تحمل ضريبة التصرفات العقارية للمسكن الأول
تساهم وزارة البلديات والإسكان في دعم المواطنين عبر تحمل سداد ضريبة التصرفات العقارية بنسبة 5% عن المسكن الأول للمواطن بحد أقصى لمليون ريال من سعر شراء المسكن (لا تشمل الأراضي أو العمائر الاستثمارية). مما يخفف الأعباء المالية بشكل كبير.
أسباب رفض طلب الدعم السكني أو تعثر التمويل
وجود عقار سابق مسجل باسم المستفيد أو أحد أفراد الأسرة بمواصفات صالحة للسكن.
تجاوز نسبة الاستقطاعات والالتزامات المالية للحد الاسمي المسموح به نظاماً من قِبل البنك المركزي (الساما) والجهات التمويلية.
عدم اكتمال البيانات الشخصية أو خطأ في إدخال بيانات الدخل الشهري.
مقارنة وتفاصيل حاسبات التمويل العقاري عبر البنوك الكبرى
تختلف واجهات وآليات الاحتساب البنكية باختلاف السياسات الائتمانية لكل جهة تمويلية معتمدة من صندوق التنمية العقارية، مما يتيح للمستفيدين مقارنة العروض واختيار الأنسب لظروفهم المالية.
مميزات وخصائص حاسبة التمويل العقاري في مصرف الراجحي
يعد مصرف الراجحي من أبرز الجهات التي توفر أدوات رقمية متقدمة لاحتساب التمويل العقاري المدعوم. حيث تتيح حاسبة الراجحي للمستفيد إدخال الراتب الشهري، الالتزامات القائمة، والعمر لتقدير قيمة القسط الشهري المتوقع ونسبة الدعم المالي المتاح. مع إمكانية جدولة الأقساط لمدد تصل حتى 25 سنة حسب الشروط الائتمانية.
آلية حساب التمويل العقاري عبر البنك الأهلي السعودي
تعتمد أدوات الاحتساب في البنك الأهلي على مطابقة البيانات مع معايير برنامج “سكني”. حيث توفر للمقترضين تصوراً دقيقاً حول إمكانية الحصول على الدعم السكني، وحساب هامش الربح التنافسي، وتحديد قيمة الدفعة المقدمة والتمويل الإجمالي الممنوح لشراء الوحدات الجاهزة أو تحت الإنشاء.
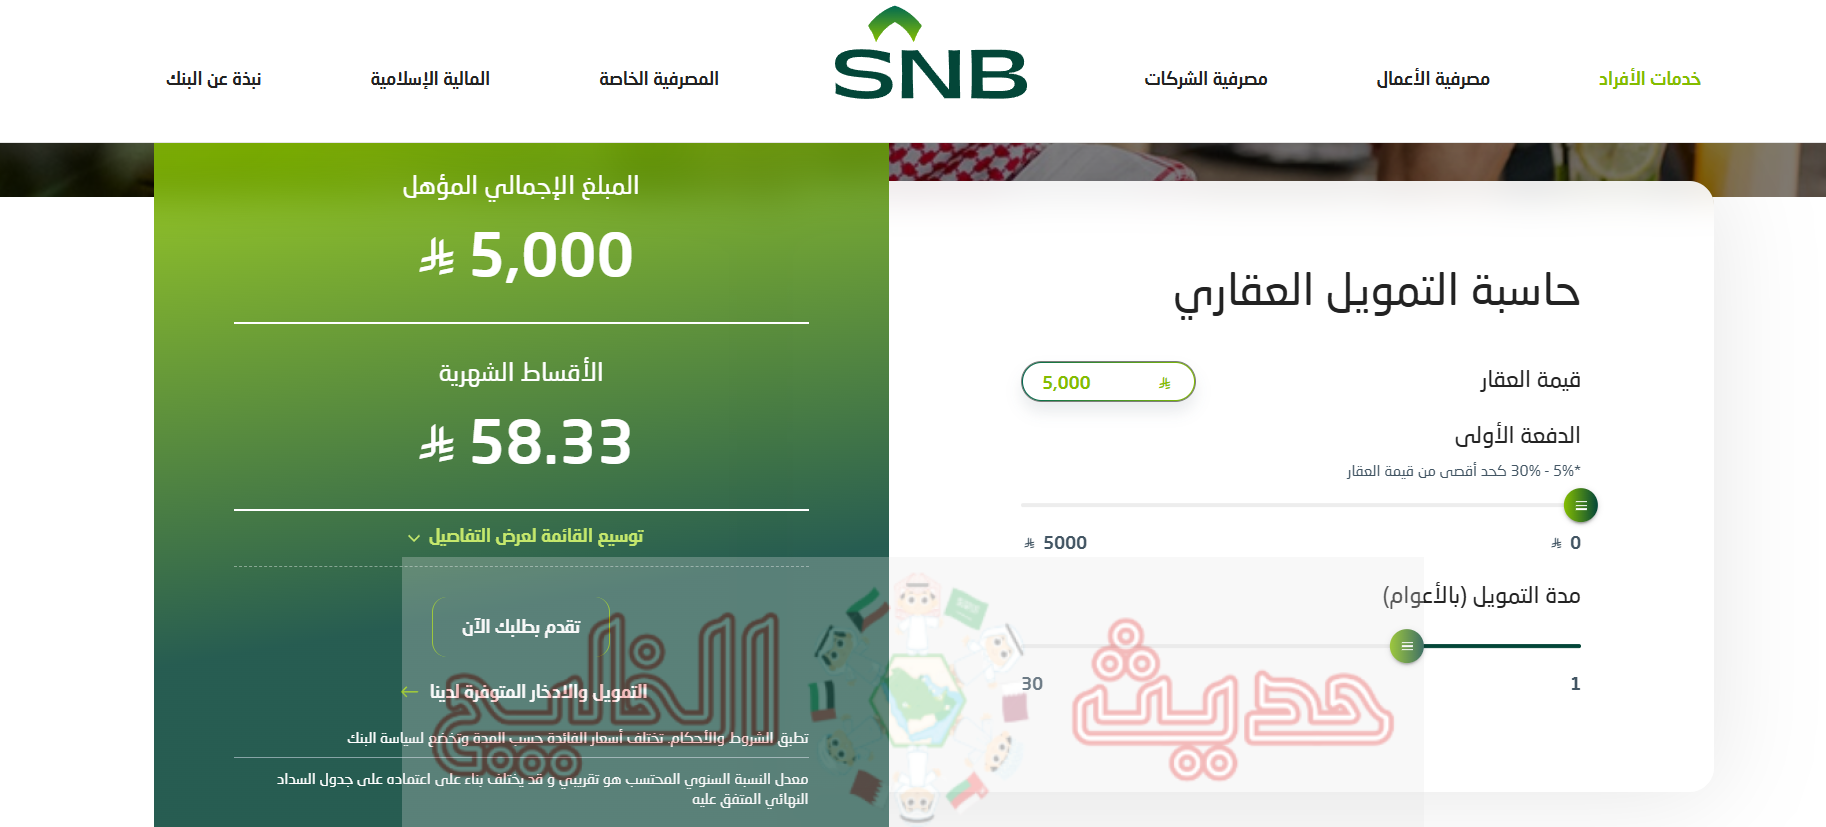
خدمات حاسبة التمويل العقاري في بنك البلاد وبنك الرياض
تقدم البنوك المحلية الأخرى مثل بنك البلاد والبنك العربي الوطني وبنوك محلية إضافية حلولاً تمويلية متكاملة عبر حاسباتها الرقمية الخاصة، والتي تساعد العميل في معرفة شرائح الدعم المستحقة ونسب الاستقطاع المسموح بها من الدخل الشهري بما يتماشى مع تعليمات البنك المركزي السعودي.
حاسبة التمويل العقاري لمنتج البناء الذاتي والأراضي
لمن يمتلكون أراضٍ سكنية خاصة ويرغبون في تشييدها بأنفسهم، تتيح المنصات التمويلية وحاسبات البنوك مساراً مخصصاً لمنتج البناء الذاتي. تعتمد طريقة الاحتساب هنا على صرف التمويل على دفعات مرحلية مرتبطة بنسب إنجاز البناء الفعلي في الموقع، مع استمرار الدعم السكني الشهري للمستفيد طوال فترة سريان العقد وحتى اكتمال المشروع.
العلاقة بين التمويل العقاري وأداء القطاع المصرفي
بما أن البنوك السعودية ومصارف القطاع المصرفي هي الجهة الرئيسية المانحة لتمويلات الإسكان، فإن حركة أرباحها وسيولتها تتأثر بشكل ملحوظ بأداء السوق المالية. للاطلاع على تفاصيل حركة التداولات في السوق الرئيسية (تاسي) وأبرز الأسهم الرابحة وقراءة تحليلية لأداء القطاع المصرفي، يمكنك متابعة تقريرنا المتخصص عبر: [اقرأ المزيد: حركة التداولات في تاسي وأداء القطاع المصرفي].
الأسئلة الشائعة حول حاسبة التمويل العقاري ودعم سكني (FAQ)
هل نتيجة حاسبة التمويل العقاري تعد موافقة نهائية؟
لا، نتائج الحاسبة تعتبر تقديرية ومعلوماتية فقط، ويعتمد الاعتماد النهائي والموافقة على دراسة الائتمان وتقييم العقار من قِبل البنك أو الجهة التمويلية المانحة.
ما هي أقصى مدة للتمويل العقاري المدعوم؟
تصل أقصى مدة للتمويل العقاري إلى 25 سنة، بينما يتركز الدعم المالي المقدم من الصندوق العقاري وسكني غالباً لمدد تصل إلى 20 سنة كحد أقصى.
هل تؤثر القروض الاستهلاكية الشخصية على مبلغ التمويل العقاري؟
نعم، تؤثر القروض القائمة والالتزامات الشهرية بشكل مباشر على الحد الأقصى لمبلغ التمويل نظراً لتقيد البنوك بنسبة الاستقطاع المسموح بها من الراتب (والتي لا تتجاوز غالباً 65% مع الدعم).
كيف يتم صرف مبلغ الدعم السكني؟
يصرف الدعم السكني شهرياً بشكل متوافق مع أقساط التمويل العقاري المترتبة على المستفيد لصالح جهة التمويل طوال فترة سريان الدعم.
في الختام، يظل التخطيط المالي السليم واختيار الحل التمويلي المناسب الخطوة الأهم نحو تحقيق الاستقرار السكني وتملك مسكناً يلبي تطلعات أسرتك. ومع التطوّر المستمر للأدوات الرقمية وحاسبات التمويل المعتمدة، بات بإمكانك معرفة أهليتك وتقدير أقساطك بكل دقة وشفافية من مكانك.